Nhu cầu vay ngắn hạn tăng cao, thị trường càng có nhiều kiểu vay mới lạ. Nhưng ẩn sau vẻ ngọt ngào của các gói vay vừa nhanh, vừa dễ đang xuất hiện nhan nhản là quá nhiều rủi ro. Nhiều người gọi đó là những viên thuốc độc bọc đường. Vay trả góp theo ngày là một trong số đó.
Ai là người cho vay tiền góp mỗi ngày?
Vay trả góp là việc đơn vị cho vay sẽ chia đều số tiền gốc theo từng chu kỳ nhất định, thường là theo tháng, và mỗi tháng người vay phải hoàn trả một phần tiền gốc đó cộng thêm tiền lãi cho đến khi tất toán theo thỏa thuận. Cho vay tiền góp mỗi ngày cũng vận hành theo cách đó nhưng thay vì phải trả từng tháng thì người vay phải trả từng ngày.
Về bản chất, vay trả góp theo tháng và trả góp theo ngày có nhiều khác biệt. Đầu tiên, quan trọng nhất, là đơn vị cho vay. Ngân hàng Nhà nước không cấm việc cho vay theo ngày nhưng các tổ chức tín dụng như ngân hàng, công ty tài chính và chuỗi cầm đồ được nhà nước cấp phép hầu như không cho vay trả góp theo ngày, trừ một ngân hàng đặt trụ sở tại phía Nam. Trong khi đó, nhiều cá nhân, đơn vị cho vay chưa được cấp phép hoặc một số công ty lợi dụng danh nghĩa cho vay ngang hàng để hoạt động như một tổ chức tín dụng thì rất tích cực cho vay theo hình thức này.
Hạn mức vay trả góp theo ngày thường thấp, tối đa chỉ 10 triệu đồng trong khi hạn mức vay trả góp theo tháng thường là từ 10 triệu đồng. Về lãi suất, vay trả góp theo ngày được ấn định bằng một con số cố định, dựa trên dư nợ gốc, ví dụ như 3.000đ/triệu/ngày và số tiền này sẽ không thay đổi trong suốt thời gian vay. Vay theo tháng sẽ tính theo %/tháng hoặc năm, dựa trên dư nợ giảm dần, tức là càng về sau, số tiền phải trả càng thấp. Thời gian vay trả góp theo ngày tối đa là 60 ngày trong khi vay trả góp theo tháng là từ nửa năm đến 3 năm, thậm chí 5 năm.
Những rủi ro của thuốc độc bọc đường
Không hồ sơ, không chứng minh thu nhập, không xét nợ xấu, không gặp mặt, giải ngân tức thì. Đó là những lời đường mật từ những đơn vị cho vay tiền góp mỗi ngày và nó đánh đúng “nỗi đau” của người dưới chuẩn ngân hàng – những người không thể chứng minh thu nhập ổn định hoặc bị ghi nhận nợ xấu nhóm 3 trở lên. Thế nên, dù biết có nhiều rủi ro nhưng nhiều người vẫn chấp nhận vay chỉ bởi không biết giải pháp nào khác.
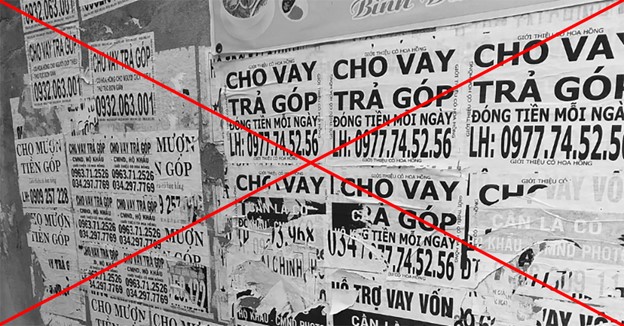
Lãi suất là vấn đề dễ phân tích nhất. Với khoản vay 10 triệu đồng, lãi suất 3.000đ/triệu/ngày thì tương đương mức lãi suất 108%/năm, gần gấp đôi đỉnh lãi suất các công ty tài chính, chuỗi cầm đồ. Nhưng đó mới chỉ là bề nổi, phía sau còn nhiều cách giải ngân, tính lãi mập mờ khác, cộng thêm các khoản phí “trên trời” thì tổng lãi phải trả có khi lên đến 500-700%/năm. Nếu khách hàng không đồng ý trả, đối tượng sẽ có nhiều chiêu trò đòi nợ mang tính “khủng bố” mà xã hội đã lên án. Đây chính là tín dụng đen, là viên thuốc độc.
Giải pháp vay cho người dưới chuẩn
Không thể chứng minh thu nhập hoặc bị ghi nhận nợ xấu mức 3 trở lên là điểm nghẽn lớn nhất và tín dụng đen đã lợi dụng điều này. Tuy nhiên, có một hình thức cho vay khác, vừa hợp pháp nhưng cũng vừa khắc phục được điểm nghẽn trên. Đó là vay cầm cố, nôm na là cầm đồ. Điểm yếu lớn nhất của cầm đồ là định kiến xã hội còn nặng nề khiến nhiều người e ngại. Dẫu vậy, thời gian qua, mô hình cầm đồ theo chuỗi đã phát triển mạnh và phần nào khẳng định được những giá trị tích cực với xã hội mà F88 là chuỗi cầm đồ tiên phong. Không yêu cầu chứng minh thu nhập, không xét nợ xấu trong khi vẫn công khai minh bạch mọi chi phí vay để khách hàng lựa chọn là cách làm của F88. Các khoản vay ở đây khá linh hoạt, từ 10 triệu – 300 triệu đồng, tùy giá trị tài sản cầm cố. Thời gian phê duyệt, giải ngân nhanh, trên dưới 15 phút và vì thế, đây được xem là hình thức vay nhanh chóng, dễ dàng mà lại hợp pháp, là giải pháp giúp người vay tránh bẫy tín dụng đen.
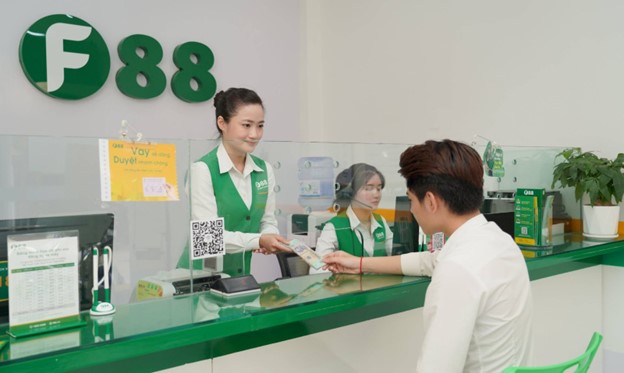
Tất nhiên, vay cầm cố cũng chỉ là một trong những giải pháp được kỳ vọng kéo giảm tín dụng đen. Quan trọng nhất vẫn là người vay phải nhận diện được dấu hiệu của tín dụng đen, tỉnh táo để tránh xa nó và một trong những dấu hiệu dễ phân biệt nhất chính là hình thức vay tiền trả góp theo ngày từ các đơn vị cho vay chưa được quản lý, cấp phép hay hoạt động trá hình.